闲置募集资金收益属于募集资金吗?专户利息归属、会计处理与审议程序全解
发布日期:2026-10-14 浏览量:13
一、核心监管规则
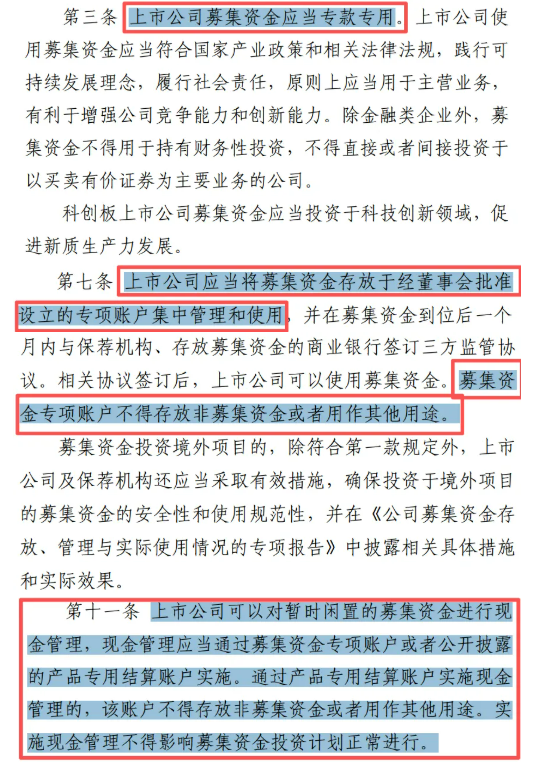
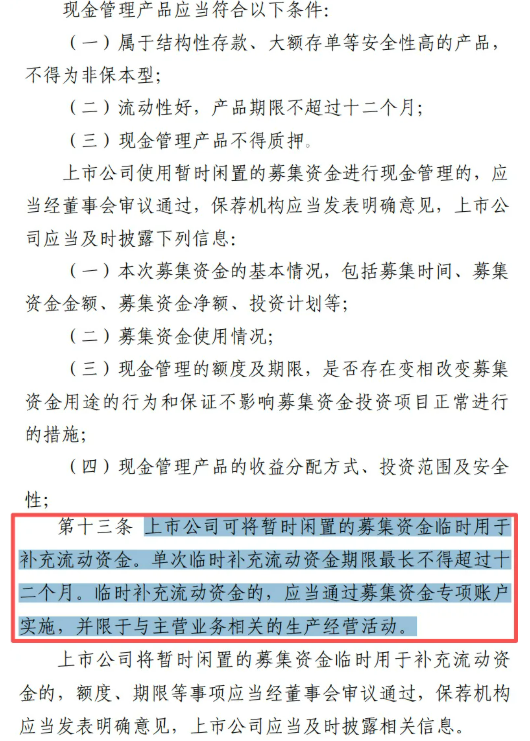
根据《上市公司募集资金监管规则》(证监会公告〔2025〕10号),募集资金必须存放于经董事会批准设立的专项账户集中管理和使用,募集资金专项账户不得存放非募集资金或用作其他用途。公司存在两次以上融资的,应当独立设置募集资金专户,超募资金也应当存放于募集资金专户管理。上市公司在募集资金到位后一个月内,需与保荐机构及存放资金的商业银行签订三方监管协议,以规范账户管理。境外募投项目除三方监管协议外,还可采用四方监管协议,并需在境内外分别开立募集资金专户。募集资金可按规定进行现金管理或临时补充流动资金,相关操作需通过募集资金专项账户或者公开披露的产品专用结算账户实施。当募集资金使用完毕或项目结项后,公司可按规定程序注销该专项账户,节余募集资金可永久补充流动资金。
二、账户管理与利息归属
在实际操作层面,募集资金专户中产生的利息收入(包括协定存款利息等)被纳入募集资金的整体管理范畴,与本金合并存放于专户中,在使用和披露时一并计算和处理。
案例1:明新旭腾(605068)——理财收益全额回流专户,利息并入募集资金管理
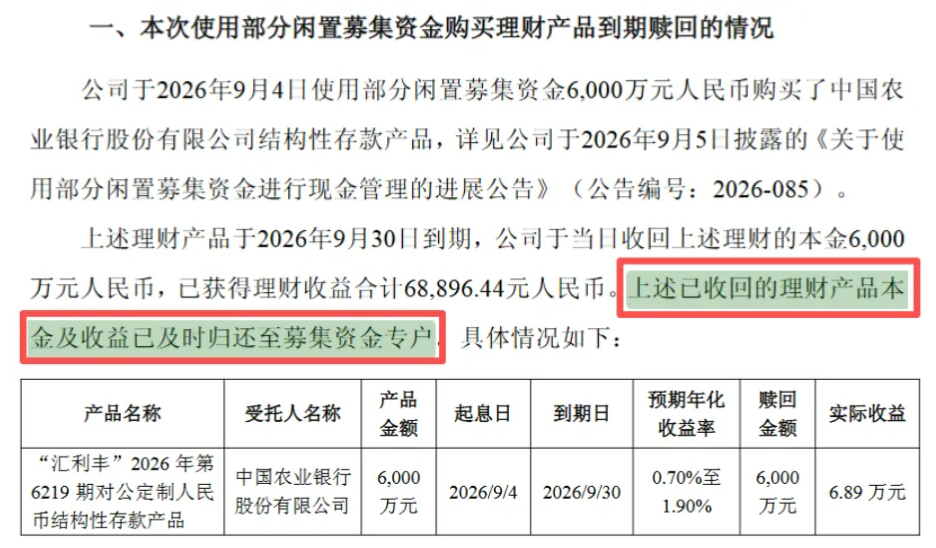
根据公司发布的《明新旭腾关于使用部分闲置募集资金进行现金管理到期赎回并继续进行现金管理的进展公告》,公司使用部分闲置募集资金6,000万元购买银行结构性存款,产品到期收回本金6,000万元、理财收益6.89万元,本金及理财收益全部返还募集资金专户。收益留在专户,后续可用于募投项目支出。
案例2:光迅科技(002281)——募投项目结项时,将募集资金存放与使用过程中产生的利息收入计入节余募集资金
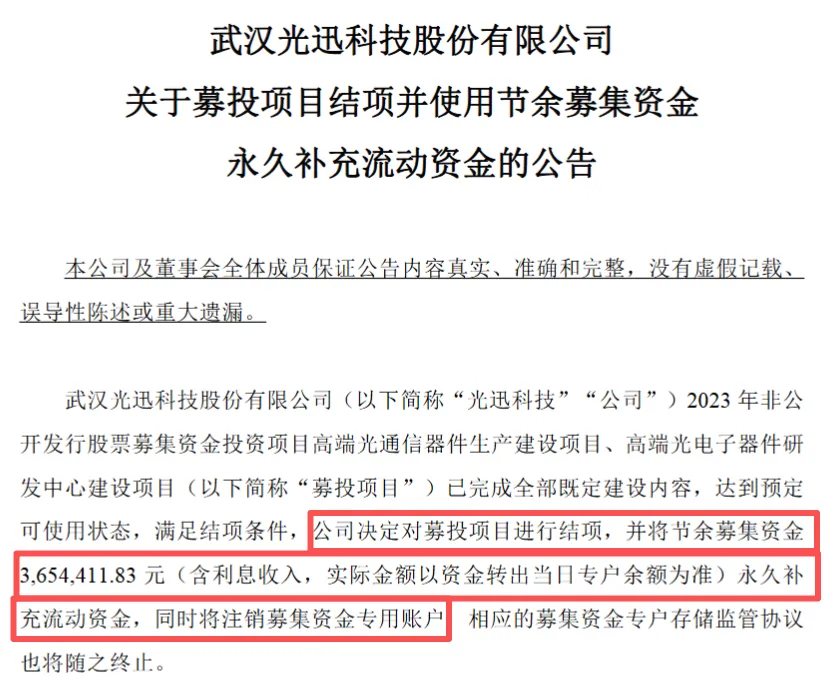
根据公司发布的《武汉光迅科技股份有限公司关于募投项目结项并使用节余募集资金永久补充流动资金的公告》,光迅科技在募投项目结项时,将募集资金存放与使用过程中产生的利息收入计入节余募集资金,与本金合并后用于永久补充流动资金。
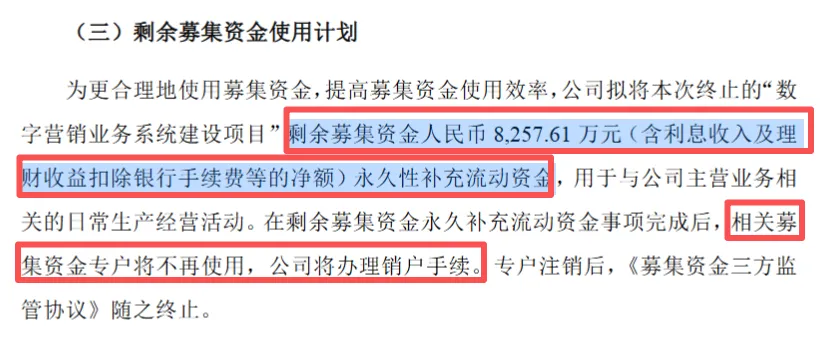
案例3:元隆雅图(002878)——募投项目终止后的剩余募集资金(含利息等)一并用于永久补充流动资金
根据公司发布的《关于终止部分募投项目并将剩余募集资金用于永久性补充流动资金及部分募投项目延期的公告》,元隆雅图将“数字营销业务系统建设项目”终止后的剩余募集资金人民币8,257.61万元(含利息收入及理财收益扣除银行手续费等的净额)永久性补充流动资金。
三、募集资金专户利息的会计处理
(一)专户存款利息:冲减财务费用,不是营业外收入
1、账面处理
募集资金专户存款产生的利息,在会计上通常冲减财务费用(计入“财务费用——利息收入”),而非计入营业外收入。
瑞凌股份(300154)曾在互动平台明确表示:“募集资金利息计入财务费用——利息收入,在利润表中反映”。日科化学(300214)同样确认,“募集资金的利息收入直接计入当期的财务费用核算”。
2、为什么不能计入营业外收入?
营业外收入核算的是与日常经营活动无直接关系的利得。存款利息是资金存放产生的孳息,属于财务活动的自然结果,与企业的日常资金管理直接相关。将其计入营业外收入,会扭曲利润结构,也容易让报表使用者误以为这是一笔“额外赚的钱”。
3、账面处理≠资金性质改变
利息在利润表上冲减了财务费用,确实影响了当期损益,但这只是会计确认层面的处理。资金本身仍然躺在募集资金专户里,仍然是募集资金。不能因为“已经计入利润表”就认为这笔钱变成了可以自由支配的自有资金。账面收益的确认,与资金监管的归属,是两个独立的问题。
(二)现金管理收益:计入投资收益,与存款利息分列
闲置募集资金进行现金管理(结构性存款、大额存单等)产生的收益,会计处理与存款利息不同。
林洋能源(601222)曾明确回应:“理财收益都是计入投资收益科目中,与财务费用中的利息收入无关”。朗博科技(603655)的公告也确认,现金管理收益计入“投资收益”或“财务费用”科目,具体以审计确认为准。富维股份(600742)的表述更为清晰:结构性存款本金计入“交易性金融资产”,到期收益计入“投资收益”。
为什么分开处理?
存款利息是资金存放的自然孳息,现金管理收益则是主动投资行为的结果。两者的会计属性不同,前者冲减财务费用,后者确认为投资收益。但在资金监管层面,两者没有区别——都是募集资金的孳息,都必须回到专户,都随本金用途走。
(三)节余资金转出:账面结转+明细披露
当募投项目结项,节余资金(本金+利息+理财收益)经审议程序转出至自有资金账户时,会计上需要同步结转。
1、账面处理逻辑
节余资金转出时,资金从“募集资金专户存款”(资产科目)转为“银行存款——自有资金”(同为资产科目),资产总额不变,但资金的“身份”从募集资金转变为自有资金。这一步的账面结转相对简单,真正的合规要求在于披露。
2、披露要求:本金、利息、理财收益分开列示
以妙可蓝多(600882)为例,公司公告节余募集资金32,055.43万元,“含扣除手续费后的利息、现金管理投资收益等收入,具体金额以资金转出当日专户余额为准”。
实务中常见的做法是:公告中不单独拆分本金、利息、理财收益的具体金额,而是打包表述为“节余募集资金(含利息及理财收益)”,以转出日专户余额为准。但专项报告或鉴证报告中,通常会区分列示。
四、审议与信息披露要点
(一)定期披露
1、半年报:董事会核查+专项报告
根据现行规则,公司董事会应当每半年度全面核查募投项目进展情况,编制《募集资金存放与实际使用情况的专项报告》并披露。当期存在使用闲置募集资金进行现金管理情况的,须在专项报告中披露本报告期的收益情况以及期末的投资份额、签约方、产品名称、期限等信息。
2、年报:会计师鉴证+保荐核查
年度审计时,公司应当聘请会计师事务所对募集资金存放与使用情况出具鉴证报告,与年度报告同时披露。同时,保荐机构或独立财务顾问应当出具专项核查报告,核查内容包括:募集资金的存放、管理与使用及专户余额情况,闲置募集资金现金管理的情况(如适用),节余募集资金使用情况(如适用)等。
定期披露的核心逻辑:半年度“自查自报”,年度“第三方鉴证+保荐核查”。两层监督机制叠加,确保利息和收益的来龙去脉可追溯、可验证。
(二)临时公告
临时公告的要求比定期报告更紧迫——必须在董事会审议后及时发布,不能拖到定期报告中“一并解决”。
事项一:开展现金管理
使用闲置募集资金进行现金管理,必须经董事会审议通过,保荐机构发表明确意见,公司及时披露。披露内容包括:本次募集资金的基本情况、募集资金使用情况及闲置原因、现金管理的额度及期限、产品的收益分配方式及安全性分析、保荐机构意见等。
新旧规则的一个关键变化:2025年修订后的规则删除了“独立董事、监事会发表明确同意意见”的表述,改为保荐机构发表明确意见即可。这不意味着独董和监事会可以“置身事外”,而是审议程序的表述更加简洁,但董事会审议的前置程序没有松动。
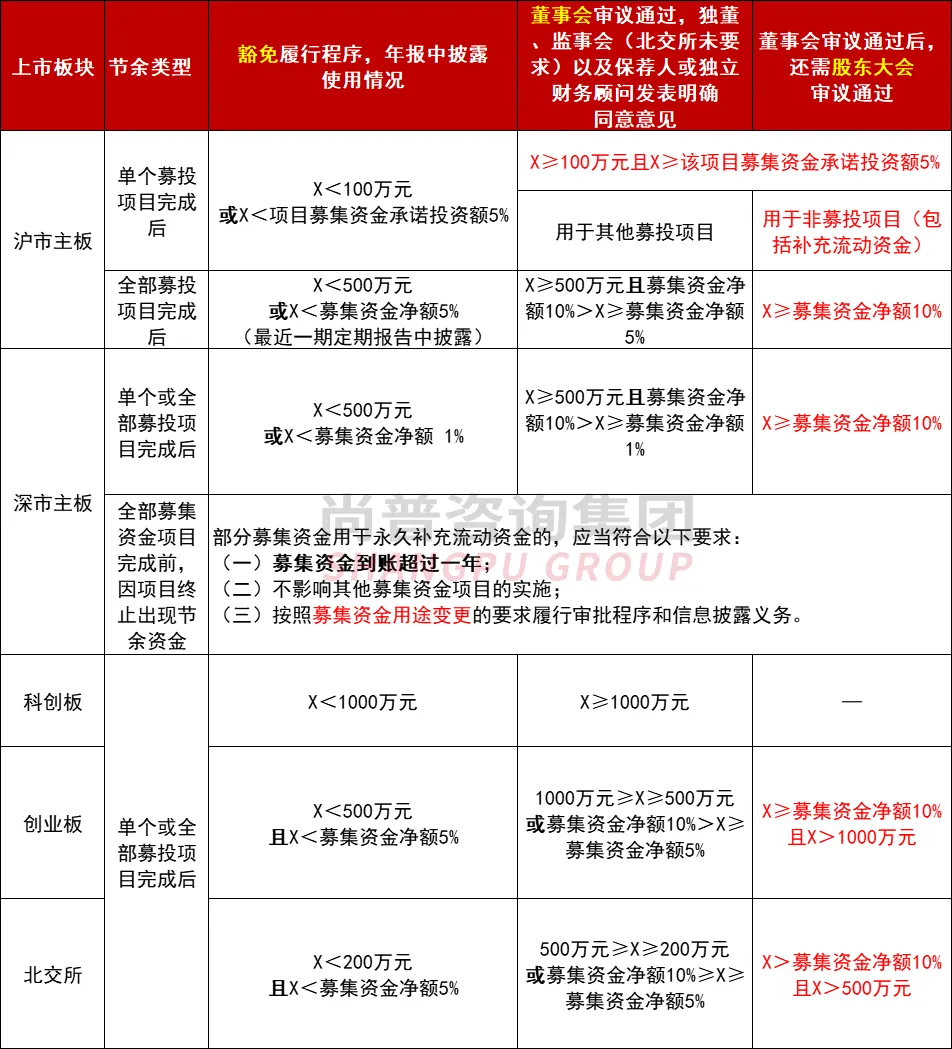
事项二:节余募集资金使用
节余资金(含利息)的使用,根据金额分级履行程序:
事项三:专户注销
募集资金专户资金清零后,及时注销并公告。
五、上市后持续督导阶段的监管红线
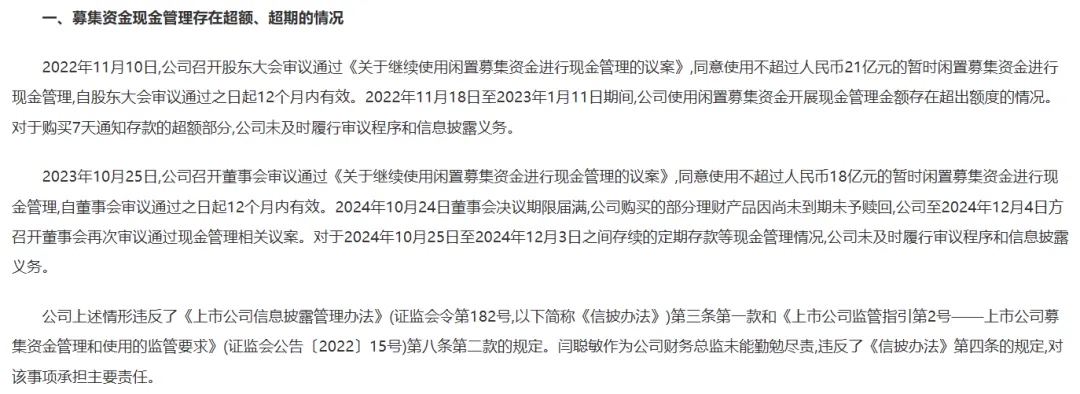
(一)超额、超期现金管理
这是最常见的违规类型。例如:航发控制(000738)存在募集资金现金管理超额、超期的情况:2022年11月至2023年1月期间,使用闲置募集资金开展现金管理金额超出股东大会审议额度;2024年10月董事会决议期限届满后,部分理财产品因尚未到期未予赎回,超期存续未及时履行审议程序,公司及时任财务总监被江苏证监局出具警示函。
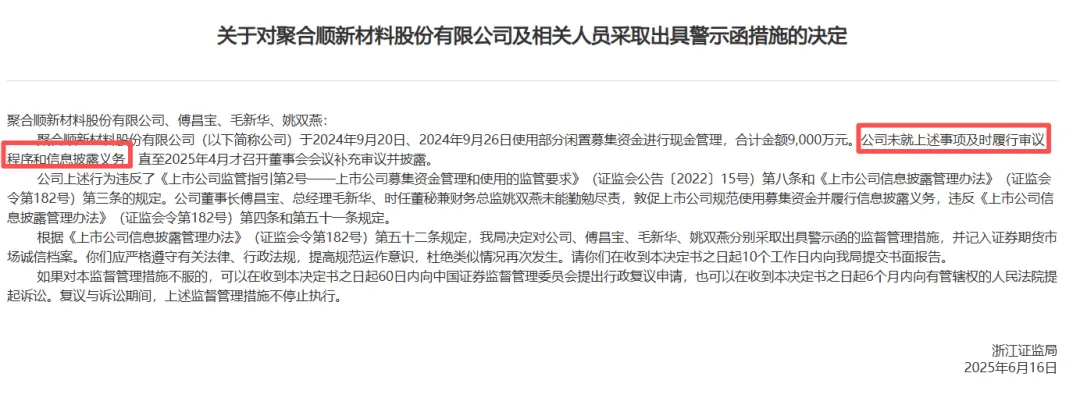
(二)未经审议擅自开展现金管理
聚合顺(605166)于2024年9月使用闲置募集资金进行现金管理合计9,000万元,未及时履行审议程序和信息披露义务,直至2025年4月才召开董事会补充审议并披露。公司及董事长、总经理、时任董秘兼财务总监被浙江证监局出具警示函,记入诚信档案。
(三)募集资金转入一般户购买理财
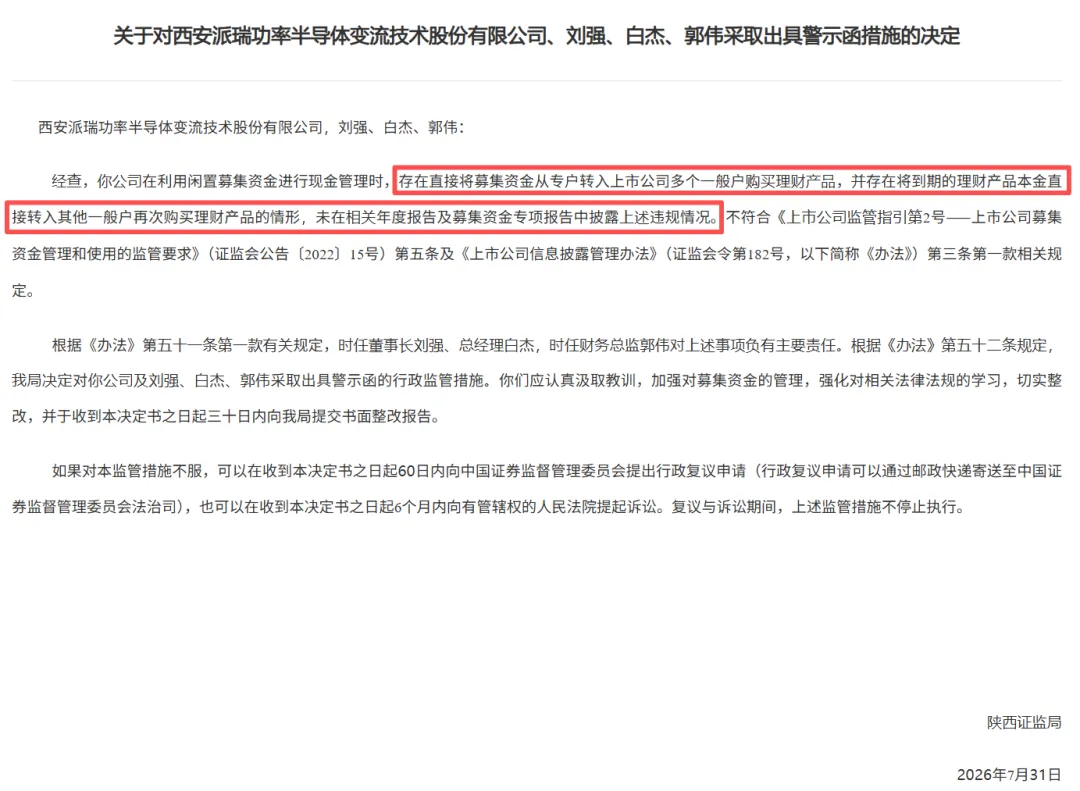
派瑞股份(300831)在利用闲置募集资金进行现金管理时,直接将募集资金从专户转入上市公司多个一般户购买理财产品,且将到期的理财产品本金直接转入其他一般户再次购买,未在相关年度报告及募集资金专项报告中披露。公司及时任董事长、总经理、财务总监被出具警示函。
(四)现金管理余额超出授权额度
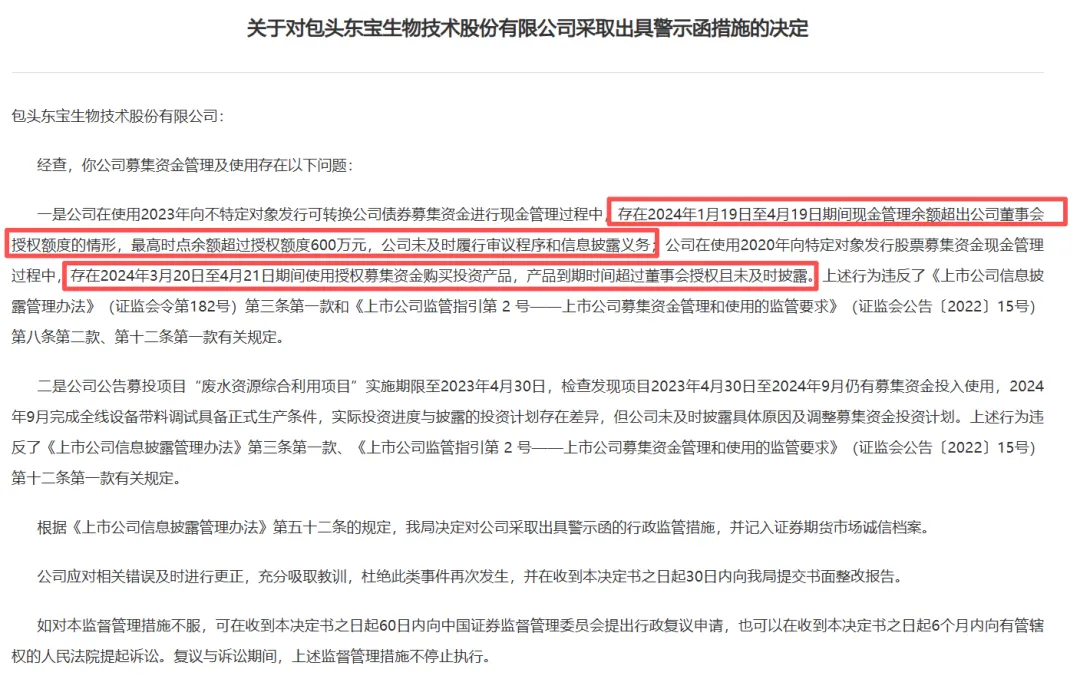
东宝生物(300239)现金管理余额超出公司董事会授权额度,投资产品到期时间超出授权且未及时披露,被内蒙古证监局出具警示函。
(五)募集资金专户利息直接作为公司经营收入转出
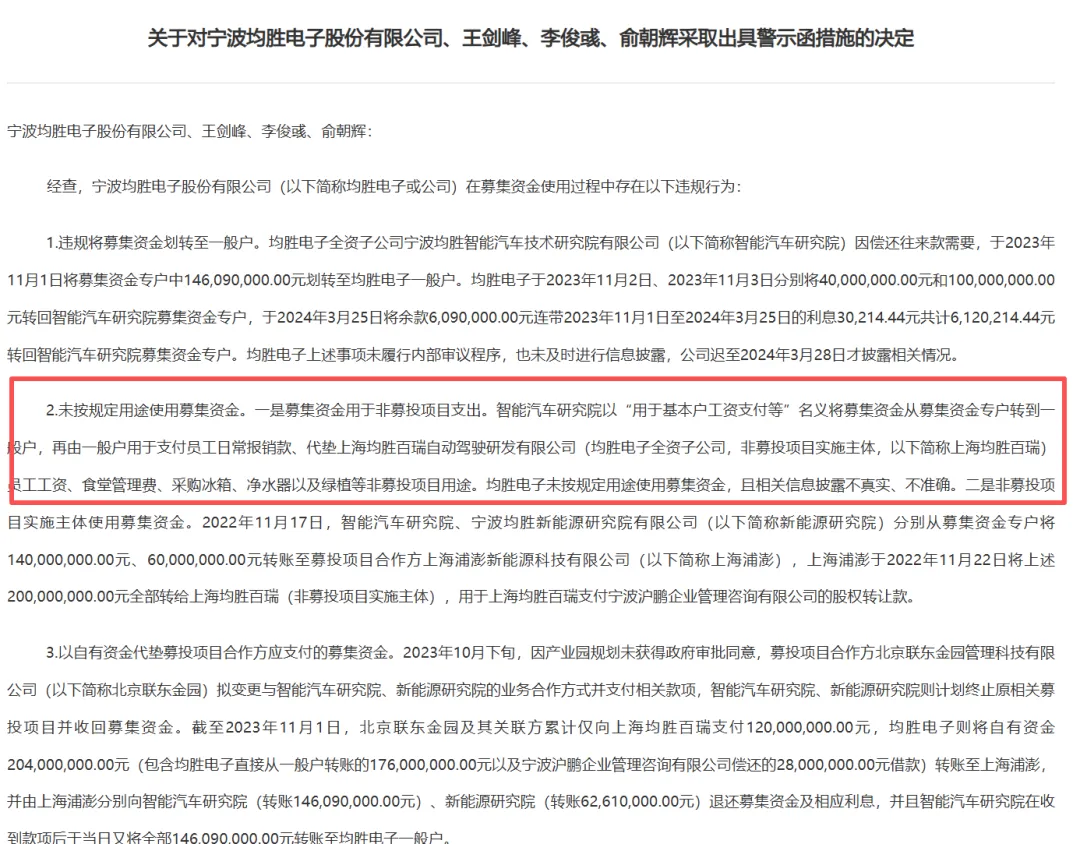
募集资金专户利息不得直接作为公司经营收入,转出专户用于日常经营、分红、偿还非募投相关贷款。这与规则要求“专款专用”的基本原则相悖。
小结
募集资金专户利息,最核心的一句话:随本金走,合并管理,专户存放,程序先行。募投建设期,利息留在专户冲抵项目投资;项目完工形成节余,本金+利息合并测算,按占比履行审议程序后,才可永久补流、还贷。账面可以确认利息收入,但资金监管属性不会因此改变,严禁私自划转至一般户。
对于发行人来说,在申报阶段就要提前做好专户开户约定、利息独立核算、闲置资金存放方案;上市之后,每年《募集资金存放与使用情况专项报告》需完整披露孳息情况,会计师专项鉴证。
实务中最容易踩坑的不是“利息金额大小”,而是专户结息自动转出、利息混同自有资金、未履行程序提前转出利息、现金管理超额超期。募集资金监管的核心逻辑从来不是禁止使用利息,而是要求发行人在用之前,把该走的程序走完。